

國立空中大學114 學年度下學期期末考試題【正參】060
|
科目:成本與管理會計學 一律橫式作答 1-4 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
1-4 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
1-4 頁 |
一、選擇題(20%,每題4 分)
1. 下列何者不會造成不利的變動製造費用效率差異?
(A) 機器當機(B) 材料品質不良
(C) 員工訓練不足(D) 顧客需求減少
【解答】【D】【參閱P.293 至P.296】
2. 在資源有限之條件下,制定多種產品最適之生產組合決策時,下列何種觀念最為有用?
(A) 每種產品之單位邊際貢獻(C) 每種產品之毛利率
(B) 每種稀有資源之單位邊際貢獻(D) 每種產品之直接成本
【解答】【B】【參閱P.314 至P.318】
3. 將下列步驟依決策判定過程排序:預測未來成本評估績效並提供回饋執行決策選
擇方案
(A) (B) (C) (D)
【解答】【C】【參閱P.355 至P.357】
4. 下列何者非為責任中心的型態?
(A) 生產中心 (B) 成本中心(C) 投資中心(D) 利潤中心
【解答】【A】【參閱P.381 至P.383】
5. 產品生命週期中有80%的成本在公司價值鏈之已屬既定或被鎖定,公司因此可使用來控
制成本、決定產品訂價,並藉以提升產品獲利。試問前述及各為何?
(A) 研發與設計階段,改善成本制
(B) 研發與設計階段,目標成本制
(C) 生產製造階段,作業基礎成本制
(D) 生產製造階段,目標成本制
【解答】【B】【參閱P.413 至P.417】
二、問答題(60%,每題20 分)
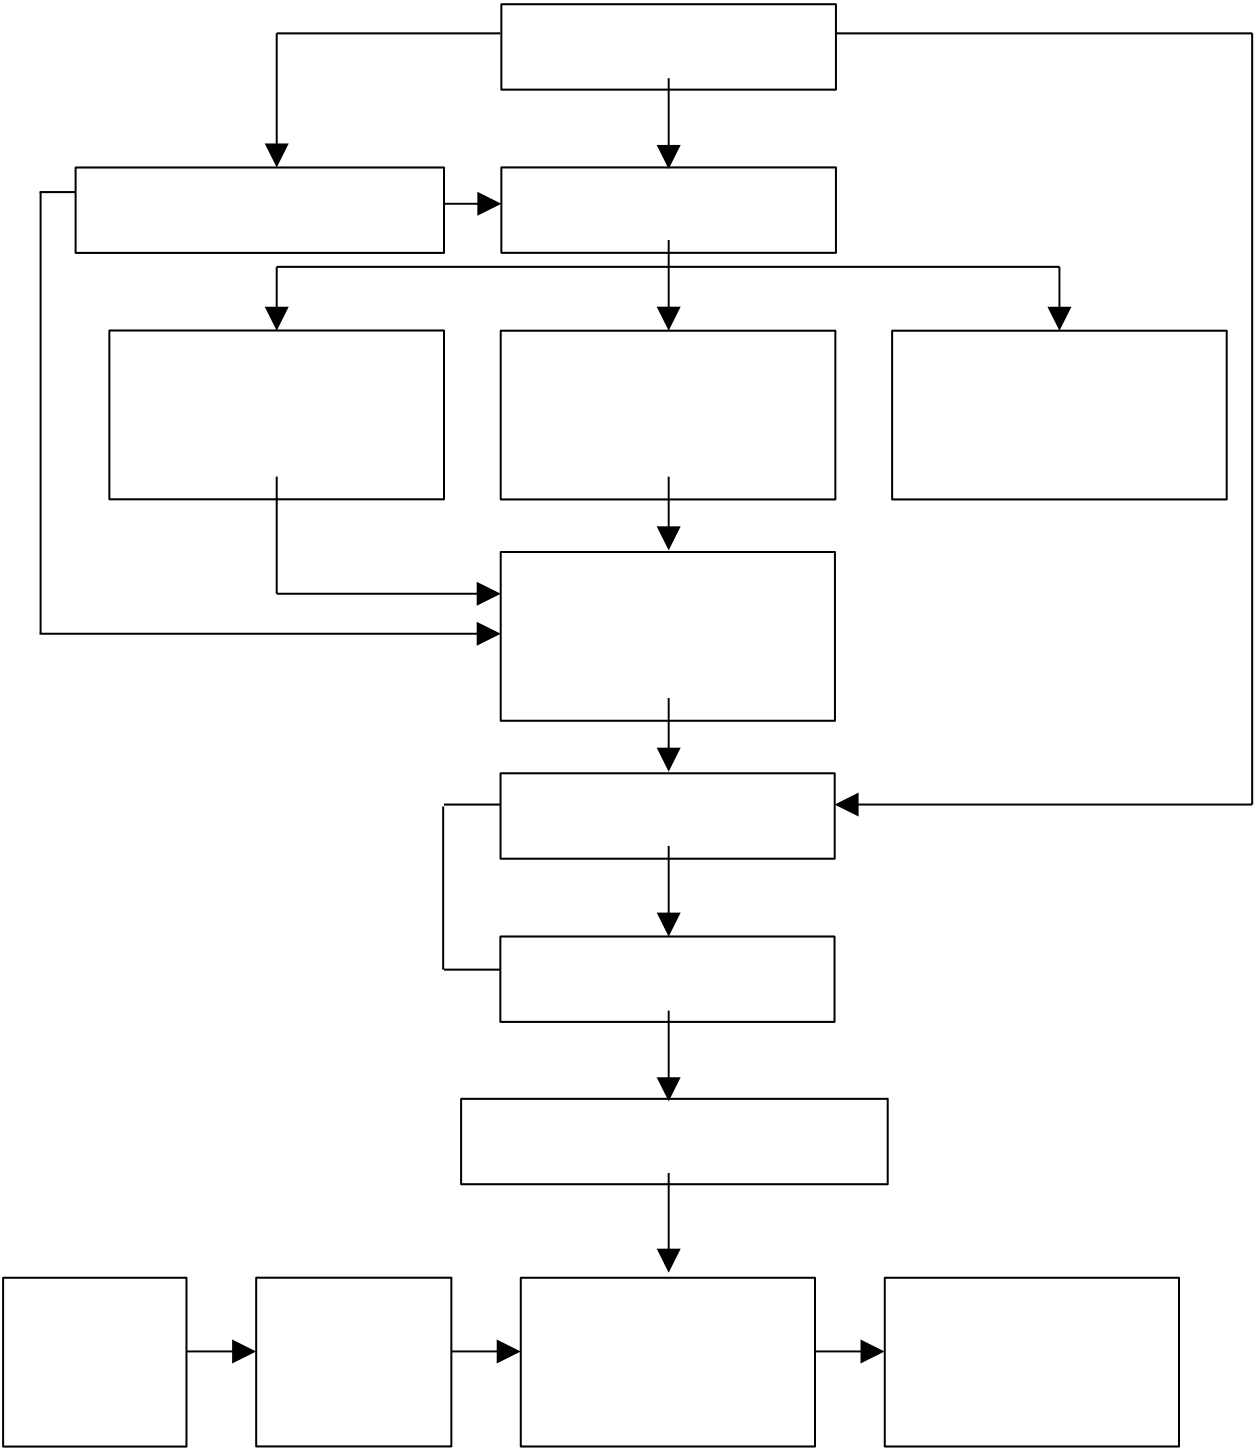
1. 企業將各附屬單位(如各部門、各分公司)之預算目標加以彙總,並以數字方式表達預計未來所
得、現金流量及財務狀況,形成全面性計畫,請繪製「總預算之編製流程圖」。

國立空中大學114 學年度下學期期末考試題【正參】060
|
科目:成本與管理會計學 一律橫式作答 2-4 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
2-4 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
2-4 頁 |
|
【解答】【參閱P.245】 |
(1)銷貨預算 |
(6) |
|
|
|
(2)期末存貨預算 (4) |
||
|
(3)生產預算 |
|||
|
(5) |
|||
|
營 |
直接材料預算 |
直接人工預算 |
製造費用預算 |
|
業 |
(7) |
||
|
預 |
銷貨成本預算 |
算<br> 推銷費用預算<br> (8) <br> 管理費用預算
(9)預計綜合損益表
財務 (1)資本 (2)現金 (3)預計財務 (4)預計現金預算 預算 預算 狀況表 流量表
2. 企業為確保產品或服務符合品質要求,通常需投入各種品質相關成本。試說明品質成本之意義, 並詳細說明預防成本、鑑定成本、內部失敗成本及外部失敗成本之內容。
【解答】【參閱P.335 至P.340】<br>品質成本係指企業為確保產品或服務符合品質要求,於預防、檢驗、缺失修正及品質控制等活動中所發生的各項成本與費用。其目的在於降低產品瑕疵、提升顧客滿意度,並維持企業競爭力。
品質成本通常可分為下列四類:<br>一、預防成本<br> 係指企業為防止生產不符合規範之產品或服務所發生的成本。其目的在於事前避免品質問題 發生,包括品質規劃、員工教育訓練、預防性維護、供應商評估及品質改善活動等成本。
二、鑑定成本<br>係指企業為確認產品或服務是否符合品質標準而發生的成本。其目的在於檢查與測試品質,包括原料檢驗、在製品檢查、製成品測試、品質審核及檢驗設備使用等成本。
三、內部失敗成本<br>係指產品或服務於交付顧客前,因未達品質標準所產生的成本。包括報廢、重工、維修、停工待料及因品質缺失造成之生產損失等成本。
國立空中大學114 學年度下學期期末考試題【正參】060
|
科目:成本與管理會計學 一律橫式作答 3-4 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
3-4 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
3-4 頁 |
四、外部失敗成本<br>係指產品或服務於交付顧客後,因品質不良或未符合顧客需求而發生的成本。包括退貨、保固維修、客戶申訴處理、產品召回及企業商譽受損等成本。此類成本不僅增加企業支出,亦可能影響未來銷售與企業形象。
3. 請說明「經濟訂購量」之意義,並說明經濟訂購量模式之基本假設。此外,請詳細說明與經濟訂 購量相關之各項成本,包括購貨成本、訂購成本、儲存成本及缺貨成本之內容。
【解答】【參閱P.328 至P.334】<br>經濟訂購量為輔助管理人員制定決策之重要工具之一。藉由經濟訂購量之計算,管理人員可了解適當之存貨量及適時之訂購點。
經濟訂購量模式之基本假設有(1)每次進貨量均固定,且一次到貨。(2)某特定期間之需求量為固定且為已知。(3)訂購成本與儲存成本為已知,且不會改變。(4)單位購價固定,不隨進貨多寡而有改變。(5)不允許缺貨。(6)不考慮品質成本。與經濟訂購量相關之成本有以下四項:<br>一、購貨成本<br> 即向供應商採購存貨之成本。包括購價、運費、保費等。不同訂購量所享有之折扣及供應商 之授信條件,均會影響採購成本。
二、訂購成本<br>編製及發出訂單之成本。包括郵電費、手續費、採購人員薪資等。此項成本以訂購次數有關,不隨訂購量之多寡而有所變化。
三、儲存成本<br>儲存存貨之成本,例如:購買存貨之資金成本、倉租成本、倉庫及存貨保險成本、倉儲人員薪資、倉庫之水電費等。
四、缺貨成本<br>當顧客需求之產品無法供應時所發生的成本。包括緊急訂購成本、額外之運輸成本、喪失銷售機會之成本等。另外,由於缺貨產生之不良信譽,可能產生無形之重大損失。
三、計算題(20%)<br>1. 乙公司製造美術用雕像,雕像的尺寸與使用的資源均相同。2032 年直接製造人工的標準數量,標 準價格與標準單位成本如下:
|
直接製造人工 |
標準數量 |
標準價格 |
|
3.8 小時 |
每小時$30 |
在2032 年,實際產出並出售數量為8,000 單位。直接製造人工實際耗用30,000 小時,每小時費率$33,實際直接製造人工成本合計$990,000。
試作:計算直接材料之價格與效率差異以及直接製造人工之價格與效率差異?(10%)
國立空中大學114 學年度下學期期末考試題【正參】060
|
科目:成本與管理會計學 一律橫式作答 4-4 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
4-4 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
4-4 頁 |
|
【解答】【參閱P.284 至P.286】 |
直接製造人工:
|
AQ × AP |
AQ × BP |
BQ × BP |
||
|
2. |
30,000 × $33 |
30,000 × $30 |
30,400 × $30 |
|
|
= $990,000 |
= $900,000 |
= $912,000 |
||
|
工資率差 |
效率差 |
|||
|
$90,000(U) |
$(12,000)(F) |
|||
|
西雙公司生產扭蛋,該商品每年平均會收到40 個訂單,完成一個訂單需要60 個小時。西雙公司 |
每年之產能為6,000 小時。西雙公司另外考慮是否生產公仔,該商品每年平均會收到20 個訂單,完成一個訂單需要30 個小時。
試作:<br>(1)若該公司僅生產扭蛋,自顧客發出訂單起至產品完工所需平均時間為何?(5%)<br>(2)若西雙公司兩種商品都要生產,則扭蛋自顧客發出訂單起至開始生產之平均時間分別為何?
(5%)<br>【解答】【參閱P.308 至P.312】<br>(1)80 小時,係由等待時間20 小時加上製造時間60 小時,等待時間計算如下:
平均等待時間=
40 × 602 <br>2 × (6,000 −40 × 60) = 20 小時
(2)扭蛋和公仔二者自顧客發出訂單起至開始生產之平均時間分別為120 小時以及110 小時,其 中二者等待時間皆為70 小時,再加上各自產品的製造時間即可得,詳細計算如下:
平均等待時間=
40 × 602+ 20 × 302 <br>2 × (6,000 −40 × 60 −20 × 30) = 27 小時
扭蛋顧客發出訂單至產品完工所需平均時間為60 + 27 = 87 小時



暂无评论内容