

國立空中大學114 學年度下學期期末考試題【副參】060
|
科目:成本與管理會計學 一律橫式作答 1-3 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
1-3 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
1-3 頁 |
一、選擇題(20%,每題4 分)<br>1. 直接人工的不利效率差異(unfavorable efficiency variance)可能顯示: (A) 工作的安排(scheduling)很有效率<br> (B) 機器的保養不是很適當,導致生產中斷<br> (C) 時間預算標準太寬鬆<br> (D) 原訂工資率標準過高或過低<br> 【解答】【B】【參閱P.293 至P.296】
2. 僅一次之特殊訂單符合下列何項條件應可接受?
(A) 增額收入超過增額成本(C) 增額收入超過固定成本
(B) 差異收入超過變動成本<br>(D) 總收入超過總成本
【解答】【A】【參閱P.308 至P.310】
3. 在進行資本預算決策分析時,下列何者不須列入考量? (A) 評估年度的經濟預測(B) 已經支出的現金 (C) 日後成本的節省數(D) 日後出售之殘值
【解答】【B】【參閱P.355 至P.357】
4. 宏碁電腦公司在全省北、中、南區各設立若干分店。各區設有區經理,分店設有店長。區經理
有權決定分店之設立地點、設備之採購、區域之行銷策略及相關成本花費。分店店長則只負責
分店之經營,包括廣告、促銷及成本控制。請問宏碁電腦公司理論上應採行何種責任中心制?(A) 區:利潤中心;分店:利潤中心<br>(B) 區:利潤中心;分店:成本中心<br>(C) 區:投資中心;分店:收入中心<br>(D) 區:投資中心;分店:利潤中心
【解答】【D】【參閱P.381 至P.383】
5. 目標定價法之攸關成本為:
(A) 變動製造成本<br>(C) 所有之固定成本
(B) 變動製造成本及變動非製造成本(D) 所有未來成本,含變動及固定
【解答】【D】【參閱P.413 至P.417】(目標定價法與目標成本制同義)
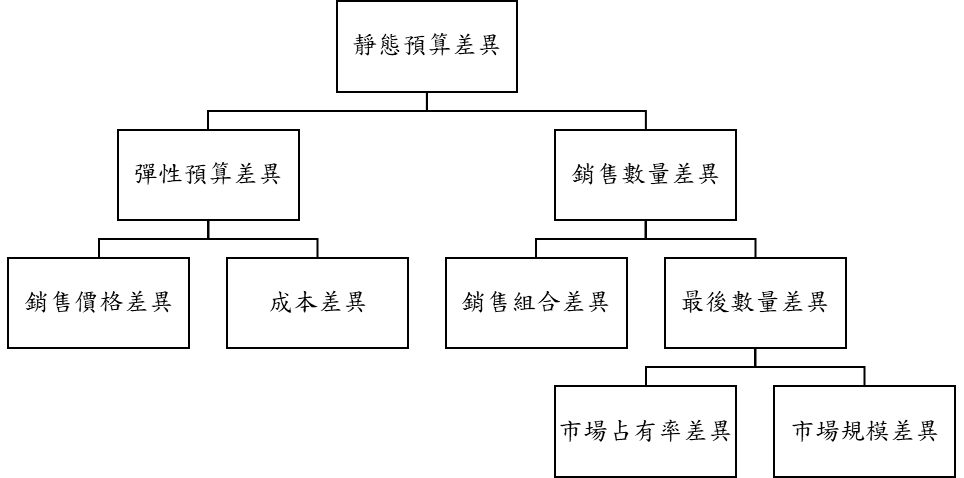
二、問答題(60%,每題20 分)<br>1. 試說明利潤差異分析之目的與功能,並繪製「利潤差異分析架構圖」,以表示各項利潤差異之分解 層級及其相互關係。架構圖中應包含靜態預算差異、彈性預算差異、銷售數量差異、銷售組合差 異、最後數量差異、市場占有率差異及市場規模差異等項目。
【參閱P.269】【解答】<br>利潤差異分析係企業衡量各利潤中心經營績效之重要管理工具,其主要目的在於比較實際利潤與預算利潤間之差異,並進一步分析造成差異之原因,以作為經營決策、績效評估及策略調整之依據。透過利潤差異分析,管理當局得以瞭解利潤變動是否來自銷貨價格、銷售數量、產品組合或市場因素等,進而提升企業經營績效與控制能力。
國立空中大學114 學年度下學期期末考試題【副參】060
|
科目:成本與管理會計學 一律橫式作答 2-3 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
2-3 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
2-3 頁 |
2. 請說明資本支出決策之意義與特性,並說明資本支出決策之主要編製步驟。另請說明企業在辦理 資本支出授權與預算管理時,應注意哪些事項。
【解答】【參閱P.355 至P.357】<br>資本支出之主要特性如下:<br>1.探索既定策略下所需之投資方案。
2.蒐集資料並預測各方案之成本與可能效益。
3.採用適當評估方法選擇最佳投資方案。
4.籌措計畫所需資金。
5.執行計畫並進行追蹤、控制與績效評估。
此外,企業在資本支出授權與預算管理方面,應建立明確之核准權限,依據資本支出之金額、種類及重要性,授權適當管理階層負責決策,以提高效率並兼顧控制功能。同時,企業應於預算年度中明確編列資本支出預算,並彙總報告予最高管理當局,以利掌握投資狀況、進行分析與提出改善建議。
3. 試說明平衡計分卡之意義與目的,並說明其四個構面之內容;另請說明企業如何透過持續改善與 競爭性標竿,配合平衡計分卡制度以提升組織績效。
【解答】【參閱P.401 至P.405】
平衡計分卡是一種策略與績效管理工具,主要透過企業願景之釐清,展開策略目標、關鍵績效指
標及行動方案,以協助企業達成策略與願景。其目的在於平衡財務與非財務績效之衡量,避免管
理者過度重視短期財務成果,而忽略企業長期競爭力之建立。
平衡計分卡主要透過四個構面衡量組織績效,包括:
一、財務構面:重視企業獲利能力、成本控制及投資報酬等財務成果。
二、顧客構面:重視顧客滿意度、市場占有率及顧客關係之建立。
三、內部程序構面:強調企業內部作業流程效率、品質改善及營運能力。
四、學習與成長構面:重視員工能力培養、知識管理及組織創新能力。
國立空中大學114 學年度下學期期末考試題【副參】060
|
科目:成本與管理會計學 一律橫式作答 3-3 頁 |
科目:成本與管理會計學 |
一律橫式作答 |
3-3 頁 |
|
科目:成本與管理會計學 |
一律橫式作答 |
3-3 頁 |
企業推動平衡計分卡時,須將四個構面的策略行動方案與日常營運管理體系相結合,並與其他管
理工具配合,以發揮整合效果。
此外,企業亦可透過持續改善與競爭性標竿提升績效。持續改善是指不斷重新評估並改善作業效
率,消除無附加價值作業,提升附加價值作業之效率。競爭性標竿則是尋找企業內部或其他組織
最佳的作業方式,研究其流程並加以學習應用,以提升企業競爭力。
三、計算題(20%)
|
1. |
甲產品相關單位成本之資料如下所示: |
$ 20 |
|
研究與發展成本(屬固定) |
||
|
產品與製程設計(屬固定) |
30 |
製造成本:
|
變動(包括直接材料$20) |
$ 44 |
100 |
|
固定 |
56 |
行銷與運送成本:
|
變動 |
$ 28 |
60 |
|
固定 |
32 |
顧客服務成本:
|
變動 |
$ 25 |
|
|
固定 |
15 |
40 |
|
試作:分別依歸納成本法、變動成本法與超變動成本法計算存貨成本。(15%) 【解答】【參閱P.191 至P.199】 |
歸納成本法:$100-製造成本<br>變動成本法:$44-變動製造成本<br>超變動成本法:$20-直接材料
2. 基隆公司生產規格不同的投影筆,其中規格編號#A1 的投影筆,每年以每支$450 的售價賣出1,000 支,而該售價乃是依製造成本加成125%所求得。該投影筆之變動銷售費用為每支$50,每年相關 固定銷售費用及固定管理費用分別為$100,000 及$70,000。該公司今年決定改按總成本來訂價,而 總成本有製造成本、銷售費用和管理費用。該公司希望售價仍維持$450。
試作:計算新的加成百分比。(5%)
【解答】【參閱P.327 至P.328】<br>設製造成本為X
X(1 + 125%) = $450
|
X = $450 2.25 = $200 $200 + $50 + $100,000 + $70,000 1,000 |
= $420 |
$420 × (1 + %) = $450
|
% = $450 $420 −1 = 7.14% |



暂无评论内容