

國立空中大學114 學年度下學期期末考試題【副參】061
|
科目:不動產投資分析 一律橫式作答 頁 |
科目:不動產投資分析 |
一律橫式作答 |
頁 |
|
科目:不動產投資分析 |
一律橫式作答 |
頁 |
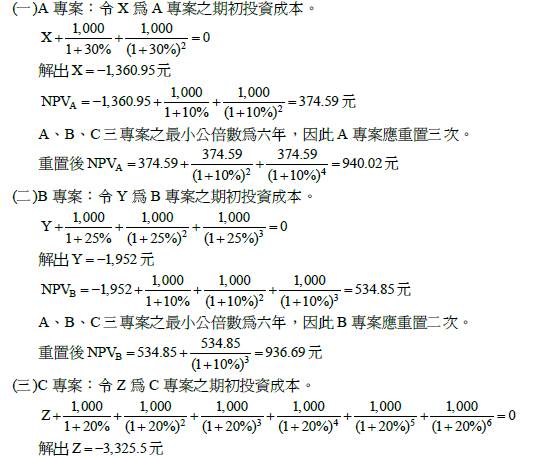
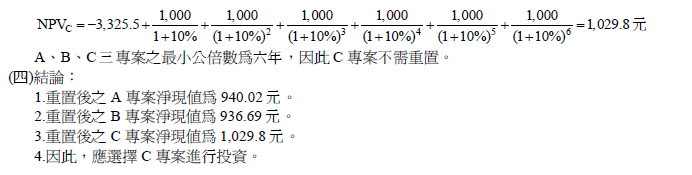
壹、問答題:每題25 分,共4 題,共100 分 <br>一、目前富貴邦不動產投資公司正在評估三個專案:A、B 及C,此三專案每年可獲得之淨現金流量均為 1000 元,A、B 及C 之投資年限分別為二、三及六年,其內部報酬率(internal rate of return, IRR) 分別為30%、25%及20%,此三專案之必要報酬率均為 10%,若只能選擇一專案進行投資,則在可連續重置之假設下,此公司應選擇那一方案進行投資?
(註:可應用以下利率因子:年金現值利率因子 PVIFA(10%, 6) = 4.3553;PVIFA(20%, 6) = 3.3255。)答:
二、若投資人投資國內某不動產投資信託基金(REIT),該基金為封閉型基金,初始投資標的為位於臺北市的某棟兼具商辦與旅館的大樓,該基金未來的收益來源為大樓的租金收入及不動產處分收入。試問投資人投資此投資工具應注意那些風險?
答:投資人應注意下列風險: <br>(一)營運風險:初始投資標的之契約租金、租期、目前空屋率及未來可能之退租率等。例如契約租金高於市場租金,則未來退租率將提高,而產生營運風險。
(二)基金管理人專業能力風險:基金管理人之專業能力,關係該 REIT 之成敗。初始投資標的之營運狀況及未來可能處分,如何選購更佳投資標的等,在在需要基金管理人之專業能力。
(三)流動性風險:投資REIT 時,應注意REIT 在次級市場之流動性。流動性高,將使投資人易於獲利了結或斷尾求生,而達到預先設定之停利點或停損點。反之,流動性低,將使投資者被套牢。 (四)資訊不對稱風險:基金財務是否公開透明,亦是投資人應關心之重點。基金管理人具有完全資訊,投資人不具有完全資訊,造成資訊不對稱。在資訊不對稱情形下,擁有完全資訊的一方常會欺瞞或欺騙缺乏資訊的另一方。
(五)未來景氣變化風險:未來經濟景氣情形,尤其房地產之景氣變化,對該REIT 影響甚鉅。房地產景氣時,REIT 之租金收入會提高,不動產處分收入會增加;房地產不景氣時,REIT 之租金收入會減少,甚至空屋率升高,不動產處分收入會減少。
三、近年來住宅不動產開發常有豪宅的產品出現,請問豪宅社區投資個案之基本要件為何?請列出評定一般豪宅社區之市場特性因素 10 項,並說明其理由。
答: <br>一般豪宅社區之市場特性因素: <br>(一)地段:地段就是區位,豪宅的區位必須優越且稀有。
、鋼骨鋼筋混凝土造(SRC)、鋼筋混凝土造(RC)等三種。 (二)結構:一般大樓結構分為鋼骨造(SC)<br> 豪宅強調建築結構安全,因此以 SC 為首選。
(三)建材:豪宅為了凸顯建築品味與質感,採用高級建材,尤其是進口建材。
(四)坪數:豪宅規劃坪數一般在 100 坪以上,居住寬敞舒適。
(五)機能:豪宅應具有現代化科技設備,甚至應預留未來科技進步所需之管線。
(六)管理:豪宅非常重視居家安全,門禁管理務必森嚴。
(七)規劃:豪宅外部造型及門廳規劃,強調氣派、豪華、尊貴。
(八)公共設施:豪宅所附屬公共設施(如健身房、三溫暖等),必須配備齊全。
(九)防災:豪宅之災害(如地震、火災、風災、水災等)救援系統,必須考慮周到。
(十)戶數:豪宅所推出之戶數不宜過多,物以稀為貴,稀有才會昂貴。
四、請說明美國次級房貸風暴(Subprime Mortgage Crisit)之意義及成因為何?
答: <br>(一)美國次級房貸風暴之意義:所謂次級房貸,指次優等抵押貸款,其與一般抵押貸款最大不同在於這種貸款提供給信用程度較差、還款能力較弱之購屋者。美國金融機構在這波低利率、房市景氣中,大量承作次級房貸,使次級房貸規模急速膨脹。然當美國聯準會(FED)為了抑制通貨膨脹而持續升息,導致貸款者還款壓力大增,造成次級房貸違約率大幅升高,衝擊金融機構。另外以次級房貸包裝發行之不動產抵押貸款證券化,也都面臨資產大幅減損之風險。
(二)美國次級房貸風暴之成因: <br>1.在低利率時期,由於資金成本降低、融資容易,銀行大量承作次級房貸。而次級房貸借戶之信用狀態較差,還款能力亦較差。當利率反轉時,這些借戶無力繳息還本,違約率大增。
2.美國證券化機制將次級房貸包裝成相關商品行銷全球,使得純粹美國次級房貸違約事件波及全球金融市場,而產生系統風險。
3.由於證券化商品具有市場性,因而金融機構積極擴展債權,並以證券化方式移轉風險,從中牟利;但金融機構核貸標準隨著大量承作而逐漸寬鬆,終於導致「道德風險」。
4.現行證券化商品包裝過於複雜,一般投資人無從了解其內容,因而一旦其中部分出現問題,將產生骨牌效應,形成拋售贖回之恐慌心理,因而加深次級房貸之嚴重性。



暂无评论内容