

國立空中大學114 學年度下學期期中考試題【正參】061
|
科目:不動產投資分析 一律橫式作答 頁 |
科目:不動產投資分析 |
一律橫式作答 |
頁 |
|
科目:不動產投資分析 |
一律橫式作答 |
頁 |
一、選擇題:每題3 分,共15 題,共45 分
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
|
B |
B |
A |
D |
C |
A |
A |
D |
B |
B |
E |
C |
D |
A |
C |
1.一永續年金每期現金流量為300 元,在折現率為6%時,其現值應為:(A)3,600 元(B)5,000 元(C)3,000元(D)5,600 元。
2.下列何種投資管道之通貨膨脹風險最高?(A)股票(B)債券(C)黃金(D)房地產 <br>3.年利率為8%,下列何種計算利率方式,其實質年報酬率最高?(A)每月複利(B)每季複利(C)每半年複利(D)每年複利 <br>4.影響投資之要素包括:Ⅰ時間;Ⅱ報酬;Ⅲ風險 (A)僅I、Ⅱ對(B)僅I、Ⅲ對(C)僅Ⅱ、Ⅲ對(D)I、Ⅱ、Ⅲ皆是 <br>5.必要報酬率的意義乃是指:(A)可接受之最低報酬率(B)為保證所能獲得之報酬率(C)可接受之最低預期報酬率(D)最希望達到的最高報酬率 <br>6.期望在承擔適當的風險下,未來能夠賺取長期、穩定的報酬之行為是:(A)投資(B)賭博(C)投機(D)避險 <br>7.若市場在均衡狀況下,則下列何者為真?(A)期望報酬率和要求報酬率相同(B)已實現報酬率和期望報酬率相同(C)要求報酬率和已實現報酬率相同(D)以上皆非 <br>8.以下何項原因與非系統風險無關?(A)公司罷工(B)開發新科技產品(C)董事大舉出脫持股(D)經濟成長率下降 <br>9.東山企業的流動資產為500 萬元,長期負債為500 萬元,股東權益為300 萬元,流動比率為1,計算其負債比率為何?(A)88%(B)77%(C)66%(D)130%。
10.數位公司2002 年度的稅前息前利潤為1,200 萬元,利息費用為200 萬元,所得稅費用為400 萬元,試求其利息保障倍數為何?(A)3 倍(B)6 倍(C)9 倍(D)12 倍。
11.以下何者包括在利率之組成成分之中?(A)違約風險大小(B)流動性高低(C)期限長短(D)預期未來物價漲跌(E)以上皆是。
12.某一投資組合報酬率與市場投資組合之相關係數為0,則該投資組合之β 係數等於:(A) 1 (B) -1 (C) 0 (D) 市場投資組合之β 係數。
13.欲比較兩項不同預期報酬的投資方案,用何種方式較適當?(A)共變數(B)相關係數(C)平均數(D)變異係數。
14.風險與報酬率的抵換關係應是:(A)風險愈大,預期報酬率即愈高(B)風險愈大,預期報酬率即愈低(C)風險與預期報酬率沒有關係(D)實證研究對風險與預期報酬率的關係沒有一定的結論。
15.下列敘述何者不正確?(A)風險愈高,報酬不一定愈高(B)風險愈高,預期報酬愈高(C)風險愈高,報酬一定愈高(D)要想得到高報酬,非得冒險不可。
二、計算及簡答題:共2題,共55分 <br>1.若周傑倫想在空中大學附近投資興建學生套房,經其初估,總開發成本(建物含土地)約為2,000萬元,其中1,000萬元為建物營建成本,可於二十五年內折舊完畢。若周傑倫打算出資500萬元,其他1,500萬元則向銀行貸款,貸款利率為每年9%,十年內按月攤還本息。規劃中之學生套房數為六十間,每間之年租金為5萬元,但預估平均閒置率為5%,且每年之經營管理費用約為10萬元,則在所得稅率為25%下,試以「直接法」為周傑倫編列第一年之現金流量表,並藉此求下列比率:(1)營運費用比率;(2)現金兩平比率;(3)債務保障比率;(4)貸款比率;(5)稅前股東權益報酬率;(6)稅後股東權益報酬率。
(30分)
答: <br>一、計算 <br>1.潛在總收入(PGI): 60 間 x 5 萬元/間 = 300 萬元 <br>2.有效總收入 (EGI): 300 萬 x (1 – 5%) = 285 萬元 <br>3.淨營運收益 (NOI): EGI – 經營管理費用 = 285 萬 – 10 萬 = 275 萬元 4.貸款利息 (Interest): 1,500 萬 x 9% = 135 萬元 <br>5.本息攤還額 (DS): 利率9%,10 年按月攤還,需計算每月償還額
(公式:,每年償還金額約 228.07 萬元 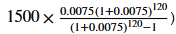
6.折舊 (Depreciation): 營建成本1,000 萬 25 年 = 40 萬元/年 <br>7.稅前現金流量 (BTCF): NOI – DS = 275 萬 – 228.07 萬 = 46.93 萬元 <br>8.稅後現金流量 (ATCF): ATCF = BTCF – 所得稅 = 46.93 萬 – 25 萬 = 21.93 萬元 課稅所得 = NOI – 利息 – 折舊 = 275 萬 – 135 萬 – 40 萬 = 100 萬元; <br>所得稅 = 100 萬 X 25% = 25 萬元
二、第一年現金流量表
|
項目 |
金額 (萬元) |
計算說明 |
|
潛在總收入(PGI) |
300 |
60 X 5 |
|
減:閒置損失 |
-15 |
300 X 5% |
|
有效總收入 (EGI) |
285 |
|
|
減:營運費用 |
-10 |
|
|
淨營運收益 (NOI) |
275 |
|
|
減:本息攤還 (DS) (228.07) |
10 年本息攤還 |
稅前現金流量 (CFBT) 46.93
|
減:所得稅 |
-25 |
(275-135-40) X 25% |
稅後現金流量 (CFAT) 21.93
三、 計算各項比率 <br>(1) 營運費用比率 (Operating Expense Ratio) <br> 公式:營運費用 有效總收入;計算:10 萬 285 萬 = 3.51% <br>(2) 現金兩平比率 (Cash Break-even Ratio) <br> 公式:(營運費用 + 本息攤還) 有效總收入;計算:(10 萬 + 228.67 萬) 285 萬 = 83.74% (3) 債務保障比率 (Debt Coverage Ratio, DCR) <br> 公式:淨營運收益 (NOI) 本息攤還 (DS);計算:275 萬 228.67 萬 = 1.20 <br>(4) 貸款比率 (Loan-to-Value Ratio, LTV) <br> 公式:貸款金額 總開發成本;計算:1,500 萬 2,000 萬 = 75% <br>(5) 稅前股東權益報酬率 (Before-Tax Equity Dividend Rate) <br> 公式:稅前現金流量 (CFBT) 自備款;計算:46.93 萬 500 萬 = 9.38% <br>(6) 稅後股東權益報酬率 (After-Tax Equity Dividend Rate) <br> 公式:稅後現金流量 (CFAT) 自備款;計算:21.93 萬 500 萬 = 4.38%
2.何謂不動產市場分析?(10分)請以辦公室市場為例,說明因應當前ESG(環境、社會和治理)標
準,辦公室市場分析需再考量那些項目?(15分)試申述之。
答:
(一)不動產市場分析之意義:針對總體市場、區域市場、個案鄰里市場等影響不動產價格與市場供需
因素,加以調查、分析及預測,以作為投資決策之參考。
(二)EGS 標準辧公室市場分析需考量之項目: 送分 115.5.4更正
1.環境保護:包括辦公室之溫室氣體排放、能源管理、水與污水管理、環境污染防治與控制等。
2.社會責任:包括辦公室之工作環境、社區關係、多樣化與共融等。
3.公司治理:包括辦公室之風險管理、意外及安全、商業倫理等。



暂无评论内容