

國立空中大學114 學年度下學期期末考試題【正參】061
|
科目:不動產投資分析 一律橫式作答 頁 |
科目:不動產投資分析 |
一律橫式作答 |
頁 |
|
科目:不動產投資分析 |
一律橫式作答 |
頁 |
壹、問答題:每題25 分,共4 題,共100 分 <br>一、若陳大雷 42 歲擁有市價2,000 萬元的住宅一戶,擬透過逆向抵押貸款(reverse mortgage)解決其日常生活資金不足問題,在貸款年數40 年,貸款成數8 成,固定年利率2%的條件下,請問其第1 個月及第121 個月實際可領取的生活費金額各為多少?(10 分)請列出詳細數學計算過程,並說明理由。又從承作金融機構角度,依您的觀點請說明逆向抵押貸款有何潛在風險?(15 分) <br>答: <br>(一)第1 個月實際可領取的生活費金額: <br>貸款年限 40 年,相當於480 個月。
2,000× 80% = 1,600 萬元(貸款金額) <br>1,600 ÷ 480 =3.33 萬元(每個月可領金額) <br>答:第 1 個月實際可領取的生活費金額為3.33 萬元。
(二)第121 個月實際可領取的生活費金額: <br>每個月可領金額3.33 萬元。
3.33 × 120 =399.6 萬元(已撥貸款金額) <br>399.6 × 2%/12 = 0.667 萬元(第121 個月應繳利息) 3.33 − 0.667 =2.663 萬元(第 121 個月實際可領金額) 答:第 121 個月實際可領取的生活費金額為2.663 萬元。
(三)金融機構之潛在風險: <br>1.房屋未來價值之不確定性,萬一未來房價走跌,擔保品價值不足以涵蓋貸款金額,銀行風險增加。2.借款人不再用心維修房屋之道德風險。因借款人屬於老年人,將來身故時,如繼承人不償還貸款,銀行就只能將房子拍賣。因此,房屋的維修關係著未來擔保品之價值。
3.逆向抵押貸款,每月撥付金額為貸款金額除以貸款期間所得到之金額,再扣除當期應繳利息。現行台灣大部分銀行皆採當月應繳利息若超過每月擔付本金的三分之一,其超過部分可採掛帳方式,直到契約終止時一次清償。因此,掛帳金額越多,銀行風險越高。
二、依您的觀點試就以下四個因素說明:貨幣供給額(或信用程度)、通貨膨脹率(或物價水準)、經濟成長(或總產出)及貨幣的流通速度,說明其間之關係,並探討資產價格如何受其影響。(10 分)另根據上式,就以下臺灣不動產市場曾歷經的漲幅:民國62 年、民國76 年及民國98 年,簡述當時不動產市場發展的情況,並比較此三波漲幅可能之泡沫程度。(15 分) <br>答: <br>(一)經濟學家費雪(Fisher)提出貨幣方程式理論: <br>MV = PQ <br>M:貨幣供給量 <br>V:貨幣的流通速度 <br>P:物價水準 <br>Q:總產出 <br>上式代表貨幣數量乘以貨幣流通速度,會等於商品的價格乘以其產量。申言之,貨幣供給量增加,其他條件不變,短期將導致物價上漲,甚至通貨膨脹。
(二)貨幣供給量、通貨膨脹、經濟成長及貨幣的流通速度對資產價格之影響: <br>1.貨幣供給量:貨幣供給量增加,利率下跌,購買資產之成本下降,對資產需求增加,因而資產價格上漲。
2.通貨膨脹:貨幣不斷貶值,民眾將購買資產以求保值,對資產需求增加,資產價格因此上漲。
3.經濟成長:民眾將更富有,消費者之購買力增強,對資產需求增加,資產價格因此上漲。 4.貨幣的流通速度:流通速度快,表示買賣交易熱絡,資產價格上漲。
(三)民國 62 年、民國 76 年及民國 98 年之不動產市價及其泡沫程度: <br>1.民國 62 年:當時石油價格上漲,帶動物價快速上漲,民眾紛紛搶購房地產保值,致不動產價格高
漲。
2.民國 76 年:當時國內游資過多,但投資管道有限,過多游資爭逐稀少之房地產,造成不動產價格高漲。
3.民國 98 年:銀行利率不斷降低,低利率使得購置不動產之資金成本下降;加上海外資金回流與國際熱錢流入,造成資金過多;再加上金融海嘯時,政府過度舉債推動財政政策,並採取寬鬆貨幣政策,醞釀通貨膨脹。
綜合上述,民國 62 年屬於成本推動型通貨膨脹,不動產價格高漲期間約 1 年,因此泡沫程度最小;民國 76 年屬於需求拉動型通貨膨脹,不動產價格高漲期間約 3 年,因此泡沫程度次之;民國 98 年屬於停滯型通貨膨脹,不動產價格高漲期間迄今約 6 年,因此泡沫程度最大。
三、何謂不動產證券化?(10分)所謂架構式融資(Structured Finance)之涵義又為何?(5分)依您的觀點並請說明我國募集之不動產投資信託基金,投資於開發型不動產或不動產相關權利標的有何限制?(10分) <br>答: <br>(一) 不動產證券化:指受託機構依規定成立不動產投資信託或不動產資產信託,向不特定人募集發行或向特定人私募交付受益證券,以獲取資金之行為。我國不動產證券化商品分為下列二種: 1.不動產資產信託:委託人移轉其不動產或不動產相關權利予受託機構,並由受託機構向不特定人募集發行或向特定人私募交付不動產資產信託受益證券,以表彰受益人對該信託之不動產、不動產相關權利或其所生利益、孳息及其他收益之權利而成立之信託。
2.不動產投資信託:向不特定人募集發行或向特定人私募交付不動產投資信託受益證券,以投資不動產、不動產相關權利、不動產相關有價證券及其他經主管機關核准投資標的而成立之信託。 (二) 架構式融資:將銀行存放款、抵押貸款、商業票據等包裝成證券化商品,再由證券化商品層層包裝為結構性金融商品,出售予投資人,以募集資金。
(三) 募集之不動產投資信託基金投資於開發型不動產或不動產相關權利,以下列各款標的為限: 1.都市更新條例核定之都市更新事業計畫範圍內之土地、建築物及不動產相關權利。
2.促進民間參與公共建設法所稱公共建設。
3.經中央目的事業主管機關核准參與之公共建設。
四、江川普先生花了 1500 萬購買一間50 坪店面出租,同時他向銀行貸款近 60%,利率 6%,期間20 年,銀行對某甲要求債務保障比率 1.3;最近一年該店面附近租金行情每月每坪約3000 元;因為市場因素,出租閒置損失可能占毛收益 8%,營運費用占有效毛收益 20%;權益報酬如果要求在15%,請問江川普先生投資計畫是否可行?請先繪圖說明求解過程,並詳細計算之。
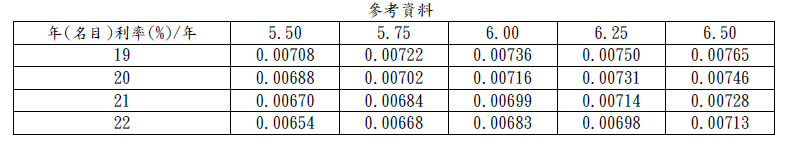
答: <br>(一)採前門法評估:在不動產價格(成本)已知情形下,推估不動產最低收益(租金)。當市場租金行情,高於所求得之租金,則 該投資計畫在財務上可行。反之,當市場租金行情,低於所求得之租金,則該投資計畫在財務上不可行。
(二)繪圖求解過程:
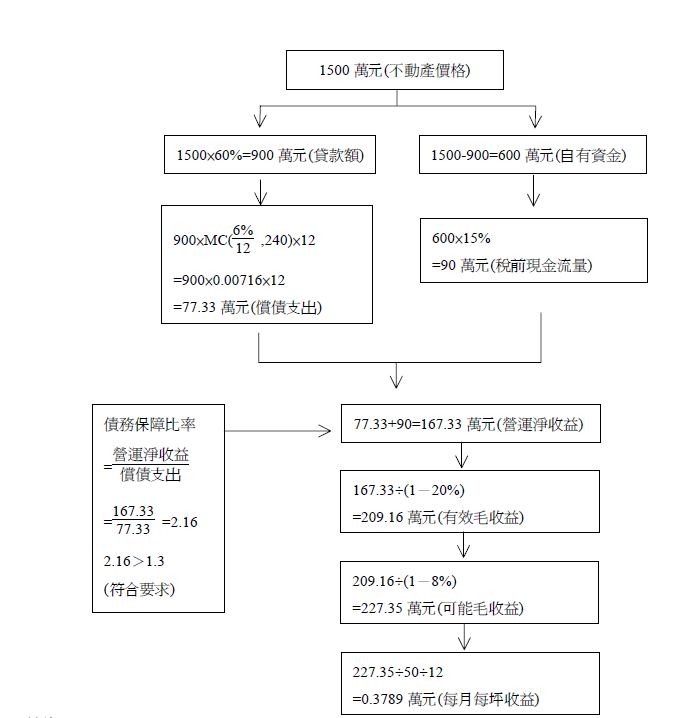
(三)結論: <br>1.店面必要最低租金:每月每坪 3,789 元。
2.店面附近租金行情:每月每坪 3,000 元。
3.店面附近租金行情(每月每坪 3,000 元)小於店面必要最低租金(每月每坪 3,789 元),故本投資計畫不可行。



暂无评论内容